Rotación de inventario y margen: cómo estructurar un catálogo de laboratorio
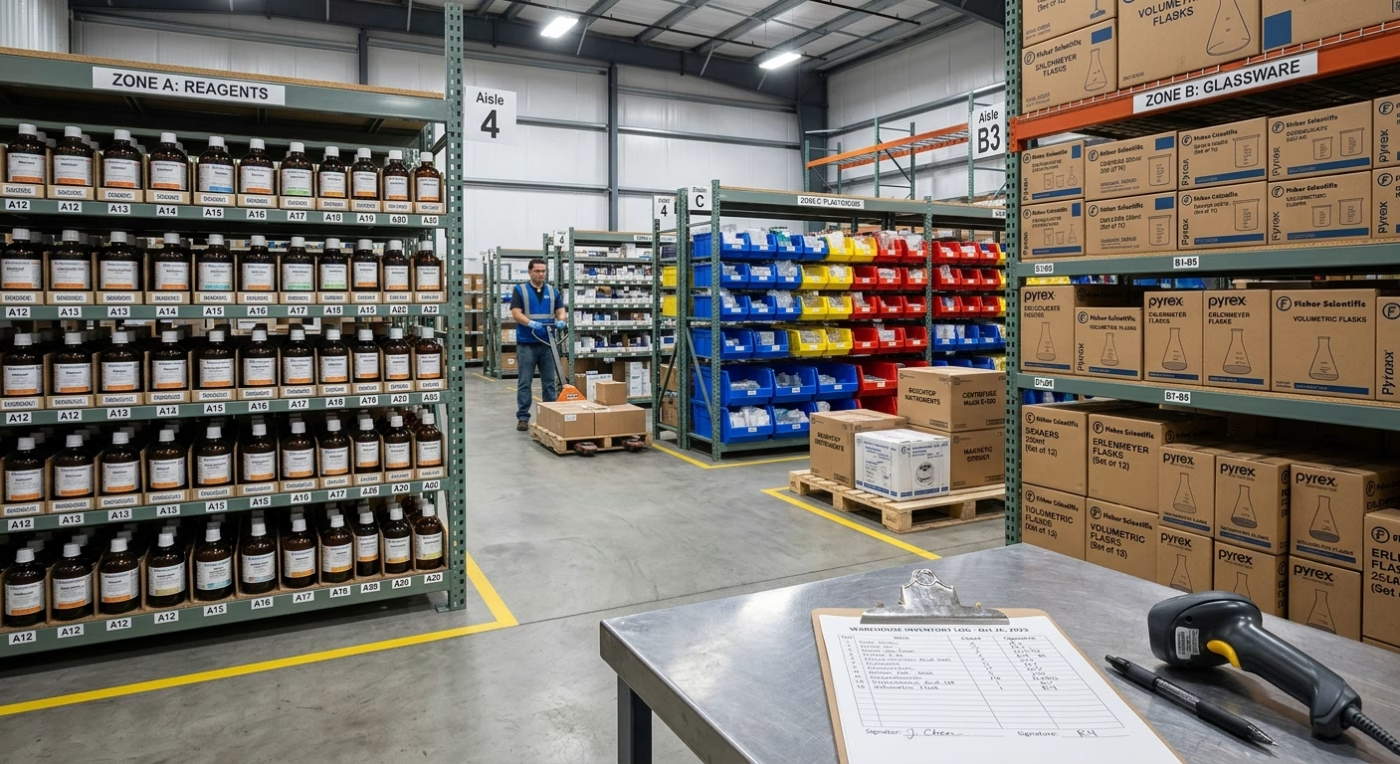
Un catálogo amplio no garantiza un negocio sano: puede esconder referencias que llevan meses en bodega mientras las que sí se venden se agotan. Para un distribuidor de laboratorio, la rotación de inventario y el margen deben leerse juntos y por familia de producto, porque reactivos, vidriería, plásticos y equipos se comportan distinto. Esta guía muestra cómo medirlos y cómo estructurar el catálogo con esos datos.
Rotación de inventario: cómo medirla en un catálogo de laboratorio
La rotación de inventario indica cuántas veces se vende y se repone el stock en un periodo. Se calcula dividiendo el costo de ventas entre el inventario promedio, ambos valorados al costo. En un catálogo de laboratorio debe medirse por familia de producto, porque un promedio global esconde qué referencias inmovilizan el capital.
El costo de ventas tiene una definición precisa en Colombia. El Consejo de Estado, en su sentencia de 2012 (radicación 18049), explica que en el sistema de juego de inventarios se calcula como inventario inicial más compras menos el inventario al último día del periodo. Y recuerda que el artículo 62 del Estatuto Tributario obliga a quienes declaran con firma de revisor fiscal o contador a llevar inventario permanente.
El inventario promedio suele tomarse como la suma del inventario inicial y el final dividida entre dos. Use siempre valores al costo en ambos términos: si divide ventas a precio de venta entre inventario al costo, el margen infla el resultado y la rotación parece mejor de lo que es.
Margen bruto: por qué no basta para decidir qué vender
El margen bruto mide qué parte de cada peso vendido queda después de descontar el costo de la mercancía: ventas menos costo de ventas, dividido entre ventas. Es necesario pero insuficiente, porque un producto con margen alto que se vende una vez al año puede aportar menos utilidad anual que uno de margen bajo que rota cada mes.
La decisión correcta combina ambos indicadores. Multiplicar el margen bruto por la rotación de inventario de una familia aproxima cuánta utilidad bruta genera cada peso invertido en su stock durante el año. Esa es la cifra que permite comparar reactivos contra equipos en la misma escala.
Cálculo ilustrativo con cifras hipotéticas
Las cifras de este ejemplo son inventadas con fines didácticos y no representan márgenes del mercado colombiano. Suponga dos familias con el mismo inventario promedio de $10 millones al costo:
| Familia (hipotética) | Margen bruto | Rotación anual | Utilidad bruta anual por peso en stock |
|---|---|---|---|
| Vidriería de uso diario | 25 % | 6 veces | 6 × 0,25 / (1 − 0,25) ≈ $2,00 |
| Equipo de medición | 40 % | 1,5 veces | 1,5 × 0,40 / (1 − 0,40) = $1,00 |
La fórmula convierte el margen sobre ventas en margen sobre costo, porque la rotación se mide al costo. En este ejemplo, la familia de menor margen genera el doble de utilidad por peso inmovilizado. La conclusión práctica: mantenga los equipos en el catálogo, pero financie su stock con un capital distinto al que necesitan los consumibles.
Análisis ABC: cómo clasificar las referencias del catálogo
El análisis ABC ordena las referencias según su peso en las ventas o en la utilidad y las agrupa en tres niveles: A, las pocas que concentran la mayor parte del valor; B, las intermedias; y C, las muchas que aportan poco. Cada grupo recibe una política distinta de stock, reposición y precio.
Para un distribuidor de laboratorio conviene hacer el ABC sobre utilidad bruta además de unidades vendidas. Un reactivo barato puede vender cientos de unidades y aportar poco, mientras una balanza vendida tres veces al año sostiene la utilidad del trimestre.
La política resultante es concreta. Las referencias A nunca deben agotarse y merecen stock de seguridad. Las B se reponen con pedidos programados. Las C se manejan bajo pedido o se revisan para salir del catálogo, salvo que un cliente A las necesite para completar sus compras.
Paso a paso para hacer el ABC en una hoja de cálculo
Exporte las ventas de los últimos doce meses por referencia, con unidades, valor vendido y costo. Calcule la utilidad bruta de cada referencia restando el costo del valor vendido. Ordene la lista de mayor a menor utilidad y agregue una columna con el porcentaje acumulado sobre la utilidad total.
Defina los cortes según su negocio: por ejemplo, A hasta el primer tramo del acumulado que concentra la mayor parte de la utilidad, B en el tramo medio y C en la cola larga. Los cortes exactos los define cada empresa; ninguna norma los fija. Por último, cruce la clasificación con la rotación de inventario de cada referencia: una referencia A con rotación baja merece revisión de precio o de stock antes que cualquier otra.
Inventario de reactivos: el riesgo que no aparece en la rotación
El inventario de reactivos tiene dos riesgos que la rotación no muestra: el vencimiento, que convierte stock en pérdida, y el control normativo de algunas sustancias, que agrega costos de cumplimiento. Por eso los reactivos requieren menos stock y reposición más frecuente que la vidriería o los plásticos.
La pérdida por vencimiento o rotura no siempre es deducible. En la sentencia citada, el Consejo de Estado rechazó una deducción de $1.017.787.908 por roturas y faltantes porque, en palabras de la Sala, las pruebas del expediente «no dan cuenta de la destrucción de la mercancía». La Sala admite deducir activos retirados por vencimiento o destrucción, pero solo si se demuestra el hecho en el año gravable. Documente cada baja con acta, soporte y destino final.
El segundo riesgo es regulatorio. La Resolución 0002 de 2018 del Consejo Nacional de Estupefacientes exige registrar en el SICOQ cada movimiento de sustancias controladas el mismo día, y los despachos antes de salir. Cada referencia controlada en el catálogo suma trabajo administrativo que debe descontarse de su margen real.
Catálogo de distribuidor: tabla para equilibrar las cuatro familias
Un catálogo de distribuidor equilibrado asigna a cada familia un papel: los consumibles de alta reposición sostienen el flujo de caja, los equipos elevan el valor por venta y fidelizan, y los reactivos se manejan con stock corto por su vencimiento y control. La tabla resume los factores que definen cuánto inventario mantener en cada una.
| Familia | Por qué se repone | Riesgo de inventario | Carga normativa o técnica | Papel en el catálogo |
|---|---|---|---|---|
| Reactivos | Consumo en ensayos y lavado | Vencimiento | SICOQ y certificado de carencia para sustancias controladas | Stock corto, reposición frecuente |
| Vidriería | Rotura en uso y lavado | Rotura en bodega y transporte | Baja; soportar bajas con acta | Motor de rotación y flujo de caja |
| Plásticos | Desgaste por uso diario | Bajo | Baja | Complemento de pedido, sube el ticket |
| Equipos | Compra por proyecto o renovación | Obsolescencia y capital alto | Instalación, mantenimiento y repuestos | Valor por venta y fidelización |
Esta tabla se construyó cruzando la sentencia del Consejo de Estado, la Resolución 0002 de 2018 y el instructivo de lavado del IDEAM, que registra en un formato propio el material roto de un laboratorio acreditado: la vidriería se repone porque se rompe, y eso la convierte en demanda recurrente.
Cómo aplicar la tabla a su catálogo
Calcule la rotación de inventario de cada familia con sus datos de los últimos doce meses y compare contra el papel asignado. Si la vidriería rota menos que los equipos, el problema es de surtido o de precio. Si los reactivos acumulan stock, reduzca los pedidos y aumente la frecuencia antes de que el vencimiento convierta el inventario en pérdida.
Preguntas frecuentes sobre la rotación de inventario
¿Cuál es una buena rotación de inventario para insumos de laboratorio?
No existe una cifra oficial de referencia para el sector de insumos de laboratorio en Colombia en las fuentes consultadas. La referencia útil es su propio histórico por familia: una rotación que baja trimestre a trimestre indica stock acumulado, y una que sube con agotamientos frecuentes indica compras insuficientes.
¿Con qué frecuencia debo calcular la rotación de inventario?
Calcúlela al menos cada trimestre por familia y cada mes para las referencias A del análisis ABC. Si lleva inventario permanente, como exige el artículo 62 del Estatuto Tributario a quienes declaran con firma de revisor fiscal o contador, ya tiene los datos para hacerlo sin conteos adicionales.
¿Qué hago con los reactivos próximos a vencer?
Priorice su salida con el cliente que los consume con más frecuencia, ajuste el siguiente pedido para no repetir el exceso y, si vencen, documente la baja con acta y soporte de disposición final. El Consejo de Estado exige probar la destrucción para aceptar el valor como expensa deducible.
¿Conviene tener equipos en stock o venderlos bajo pedido?
Mantenga en stock solo los equipos que clasifican como A en su clasificación y venda el resto bajo pedido con un importador que garantice tiempos de entrega. Así evita inmovilizar capital en referencias de baja rotación sin renunciar a ofrecer el portafolio completo.
Cierre: mida el catálogo por familia
Medir la rotación de inventario por familia, cruzarla con el margen y aplicar el análisis ABC convierte el catálogo en una herramienta para proteger la caja del negocio. Si está armando o ajustando su portafolio, revise nuestra guía sobre distribución de insumos y solicite el catálogo por categorías con condiciones de mayorista.

Comments are closed.